
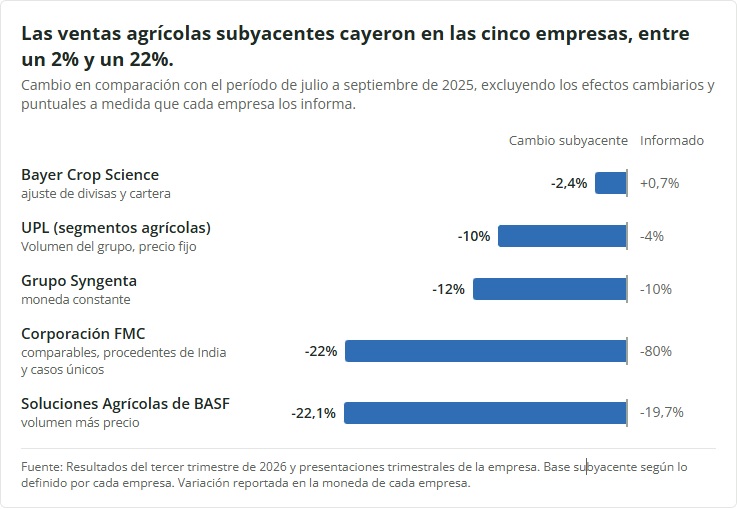
(Londres) Las ventas de productos fitosanitarios cayeron en todas las principales empresas de insumos agrícolas en el trimestre de julio a septiembre de 2026, mientras que las ventas de semillas crecieron en tres de las cuatro que las venden. Las ventas de Syngenta Group cayeron un 10% hasta los 5200 millones de dólares y el segmento de Soluciones Agrícolas de BASF se desplomó un 19,7% hasta aproximadamente 1620 millones de dólares. Los ingresos de FMC Corporation se desplomaron hasta los 106 millones de dólares tras un ajuste puntual de su modelo de precios en Norteamérica. La división Crop Science de Bayer subió un 0,7% hasta aproximadamente 4470 millones de dólares según las cifras reportadas, pero cayó un 2,4% una vez excluidos los efectos cambiarios y de cartera.
La empresa india UPL Limited, que presenta sus resultados del año fiscal de abril a marzo, registró ventas agroindustriales de aproximadamente 1.130 millones de dólares en el mismo trimestre, lo que supone un descenso de alrededor del 4%. La diferencia entre los dos sectores de la industria fue notable. El negocio de semillas de Bayer creció un 7,1%, hasta alcanzar aproximadamente 1.780 millones de dólares, mientras que sus unidades de protección de cultivos se contrajeron un 4,0%. Por su parte, las semillas de BASF aumentaron un 3,3%, a pesar de que sus ventas de productos fitosanitarios cayeron casi un 25%. Corteva, la cuarta de las cuatro grandes, presentará sus resultados del tercer trimestre el 11 de noviembre.
Tabla 1: Comparación de ventas del sector agropecuario, de julio a septiembre de 2026 (USD):
| Compañía | Ventas agrícolas totales (variación reportada) | Cambio subyacente | Protección de cultivos (cambio) | Semillas (cambio) |
|---|---|---|---|---|
| Grupo Syngenta | 5.200 millones de dólares (-10%) | -12% a tipo de cambio constante | 4.000 millones de dólares (aproximadamente -7%) | 0.8 mil millones de dólares (nivel) |
| Bayer Crop Science | 4.470 millones de dólares (+0,7%) | -2,4% ajustado por tipo de cambio y cartera | 2.390 millones de dólares (-4,0%) | 1.780 millones de dólares (+7,1%) |
| Soluciones Agrícolas de BASF | 1.620 millones de dólares (-19,7%) | -22% (volumen -17,3%, precio -4,8%) | 1.300 millones de dólares (-23,8%) | 313 millones de dólares (+3,3%) |
| UPL (segmentos agrícolas) | 1.130 millones de dólares (aproximadamente -4%) | -10% de volumen del grupo, precio sin cambios | 930 millones de dólares (aproximadamente -7%) | 196 millones de dólares (+12%) |
| Corporación FMC | 106 millones de dólares (-80%) | -22% en términos comparables | 106 millones de dólares (-80%) | No es un negocio de semillas |
Los valores en dólares estadounidenses se convierten utilizando los tipos de cambio promedio de julio a septiembre de 2026; las variaciones porcentuales se expresan en la moneda de presentación de informes de cada empresa. La nota metodológica al final explica qué incluye cada cifra.
Si se excluyen los efectos cambiarios y los cargos extraordinarios, la clasificación cambia: el colapso de FMC, según los informes, se debe principalmente a un ajuste de precios, mientras que la ganancia reportada por Bayer se convierte en un descenso una vez que se eliminan los efectos cambiarios favorables.
BASF sufrió la caída más pronunciada entre las grandes empresas. Sus ventas de protección de cultivos disminuyeron un 23,8%, hasta aproximadamente 1.300 millones de dólares, con una caída del 31,3% en herbicidas, del 29,7% en tratamientos de semillas, del 22,2% en fungicidas y del 11,0% en insecticidas. Los volúmenes cayeron un 17,3% y los precios un 4,8%, mientras que el efecto del tipo de cambio aumentó un 2,1%. El segmento registró una pérdida de EBITDA antes de partidas extraordinarias de aproximadamente 55 millones de dólares, frente a una ganancia de aproximadamente 92 millones de dólares un año antes, según las tasas de este trimestre.
Las unidades de protección de cultivos de Bayer perdieron un 4,0% en términos reportados, situándose en aproximadamente 2.390 millones de dólares. Los fungicidas y herbicidas, excluyendo el glifosato, cayeron un 8,6% cada uno en términos ajustados; el glifosato bajó un 5,3% y los insecticidas se mantuvieron estables. El EBITDA de Crop Science antes de partidas extraordinarias cayó un 41,3%, hasta aproximadamente 116 millones de dólares, un margen del 2,6%. Syngenta Crop Protection cayó de 3.400 millones de dólares a 3.100 millones de dólares, mientras que ADAMA se mantuvo en aproximadamente 900 millones de dólares.
La plataforma global de protección de cultivos de UPL perdió un 8%, hasta aproximadamente 834 millones de dólares, y su unidad en India creció un 1%, hasta aproximadamente 96 millones de dólares, después de que los aumentos de precios del 9% compensaran una caída del 8% en el volumen. Los ingresos de FMC en Norteamérica fueron negativos, con 371 millones de dólares menos, frente a los 244 millones de dólares del año anterior, debido a que contabilizó la reestructuración de su modelo de precios y descuentos como una deducción de las ventas. Sus ingresos en Latinoamérica cayeron a 264 millones de dólares desde 463 millones de dólares, en EMEA a 121 millones de dólares desde 155 millones de dólares y en Asia (excluyendo India) a 91 millones de dólares desde 99 millones de dólares.
La tendencia regional fue consistente. Las ventas de Bayer Crop Science en Europa, Oriente Medio y África cayeron un 22,5% en términos ajustados, y en Asia-Pacífico un 11,8%, mientras que en Latinoamérica crecieron un 5,6% debido a la demanda de semillas. Las ventas de Syngenta para productos fitosanitarios en los primeros nueve meses crecieron un 20% en China, pero disminuyeron un 6% en Brasil y un 14% en Latinoamérica.
Las semillas amortiguan la caída
Las semillas fueron el pilar de la industria este trimestre, impulsadas por la temporada de siembra de verano en Latinoamérica. El negocio de semillas de Bayer creció un 7,1%, alcanzando aproximadamente 1.780 millones de dólares, lo que las convierte en las mayores ventas de semillas en la comparación, y Advanta de UPL experimentó el crecimiento más rápido, con un aumento del 12%, llegando a aproximadamente 196 millones de dólares.
Tabla 2: Rendimiento de las semillas, de julio a septiembre de 2026 (USD)
| Compañía | Ventas de semillas del tercer trimestre de 2026 | Cambio con respecto al tercer trimestre de 2025 | ¿Qué lo impulsó? |
|---|---|---|---|
| Bayer Crop Science | 1.780 millones de dólares | Se reportó un +7,1% | Demanda latinoamericana de maíz y soja para la temporada de verano. |
| Semillas Syngenta | 0.8 mil millones de dólares | nivel | El crecimiento de Brasil y América Latina se vio contrarrestado por la reestructuración de América del Norte y la menor superficie cultivada de maíz en Estados Unidos. |
| Semillas y características de BASF | 313 millones de dólares | +3,3% | Mayor volumen de semillas de cultivos extensivos en Norteamérica. |
| Advanta (UPL) | 196 millones de dólares | +12% | Precios, divisas y maíz en Argentina, Latinoamérica e Indonesia. |
Dentro de Bayer, las ventas de semillas de maíz, que ascendieron a unos 911 millones de dólares, se mantuvieron estables en términos ajustados, ya que el fuerte crecimiento en Latinoamérica compensó la disminución de los volúmenes en las otras tres regiones, donde los agricultores sembraron menos maíz. Las ventas de semillas de soja aumentaron un 4,5% en términos ajustados, hasta alcanzar aproximadamente los 663 millones de dólares, mientras que las de semillas de hortalizas disminuyeron un 5,1%, hasta unos 190 millones de dólares, debido a la menor siembra en Europa. Bayer también señaló los efectos negativos del fenómeno de El Niño en su negocio de semillas de arroz en Asia.
Las cifras de Syngenta correspondientes a los cultivos de campo de los últimos nueve meses muestran la misma división norte-sur. Brasil creció un 13%, Latinoamérica un 5% y Europa un 3%, mientras que Norteamérica cayó un 11% debido a la reestructuración, ya prácticamente finalizada, y a una disminución generalizada de la superficie cultivada de maíz en Estados Unidos. China retrocedió un 1%, ya que Syngenta redujo deliberadamente el comercio de cereales en su filial de Winall.
El crecimiento de Advanta se debió a los precios favorables y a un tipo de cambio favorable, impulsado por el maíz en Argentina, otros mercados latinoamericanos e Indonesia, además del girasol y el sorgo en Argentina. Sus ventas de semillas en India y Tailandia se vieron afectadas por El Niño y las lluvias monzónicas tardías. El EBITDA de Advanta aumentó un 19%, hasta aproximadamente 53 millones de dólares, con un margen del 27,2%, y la compañía acordó la compra del 99,98% de la egipcia Misr Hytech Seed International por aproximadamente 110 millones de dólares.
Lo que dijo la gerencia
Los ejecutivos atribuyeron el crecimiento a tres factores clave: el clima cálido y seco en Europa y Asia, la competencia de precios y los cambios en los plazos de entrega en Latinoamérica, y la reducción de existencias por parte de los distribuidores, mientras que el endeudamiento sigue siendo costoso. En los casos en que las ventas crecieron, atribuyeron el aumento a la demanda de semillas en el hemisferio sur, a los nuevos ingredientes activos y a los productos biológicos.
Tabla 3: Razones que dio la gerencia para la tendencia de ventas
| Compañía | ¿Qué hizo que bajaran las ventas? | ¿Qué frenó las ventas? | Perspectiva dada |
|---|---|---|---|
| Grupo Syngenta | Salida prevista del comercio de granos de bajo margen; las compras latinoamericanas se retrasan hasta el cuarto trimestre debido a los altos costos de los intereses y las condiciones climáticas extremas; presión sobre los precios de los productos sin patente en Brasil, agravada por un real brasileño más fuerte; sequía en Europa; compras cautelosas debido a la presión constante sobre los ingresos agrícolas. | Nuevas tecnologías lanzadas a precios superiores a la media; crecimiento de dos dígitos en el sector biológico; China | Las ventas subyacentes de los nueve meses aumentaron un 1%, excluyendo los negocios de bajo margen; el margen EBITDA de los nueve meses aumentó 100 puntos básicos hasta el 18,4%. |
| Bayer Crop Science | Impactos regulatorios y condiciones climáticas adversas en Europa, Oriente Medio y África, y Asia-Pacífico; aumento gradual de los volúmenes de protección de cultivos en el cuarto trimestre; presión sobre los precios de los genéricos en Latinoamérica y Norteamérica; el calor prolongado reduce la demanda de glifosato en Europa. | Demanda de semillas de maíz y soja para la temporada de verano en América Latina; mayores volúmenes de herbicidas en América Latina tras ajustes de precios. | Recortó su estimación de crecimiento del mercado mundial de semillas y protección de cultivos en 2026 a entre 0 y 2 % (desde entre 0 y 3 %); mantuvo la previsión de Crop Science de un crecimiento de las ventas ajustado de entre 0 y 3 %. |
| Soluciones Agrícolas de BASF | Las ventas se adelantaron al segundo trimestre debido a la migración de un sistema informático en Sudamérica; un mercado sudamericano difícil y precios competitivos; condiciones climáticas adversas en Europa; el fenómeno de El Niño afecta la demanda de herbicidas en Asia. | Mayor volumen de semillas para cultivos extensivos en Norteamérica; la moneda se apreció un 2,1%. | Se prevé un cuarto trimestre estacionalmente más fuerte; la empresa está en camino de estar lista para cotizar en bolsa a mediados de 2027. |
| Corporación FMC | Los distribuidores redujeron drásticamente los pedidos de reposición en las últimas semanas del trimestre debido a los altos costos de financiación, la abundante oferta y la incertidumbre de la demanda; los ingresos se vieron afectados en 639 millones de dólares por el ajuste de precios y descuentos. | La divisa se incrementó en un 1%. | Los ingresos del cuarto trimestre, excluyendo India, oscilan entre 1.040 y 1.140 millones de dólares, manteniéndose estables en el punto medio; los ingresos del año completo, excluyendo India, se sitúan entre 2.750 y 2.850 millones de dólares, lo que supone un descenso del 28%. |
| UPL | Volumen de ventas del grupo un 10% inferior; condiciones climáticas y calendario de ventas desfavorables en Brasil y Latinoamérica; condiciones de sequía en Europa; periodos de sequía en India; mayores costes de los insumos. | La divisa subió un 9%; nuevos lanzamientos en Norteamérica; aumentos de precios en India; semillas Advanta | Mantiene la previsión para el ejercicio fiscal 2027 de un crecimiento de los ingresos de entre el 7% y el 11% y un crecimiento del EBITDA de entre el 10% y el 14%. |
El director ejecutivo de FMC, Pierre Brondeau, afirmó que la compañía está tomando medidas para reducir el valor de su inventario en manos de los distribuidores y agilizar el flujo de productos hacia los productores, y agregó que una demanda menor a la esperada agravó el impacto. Indicó que la finalización de estas medidas permitirá a FMC obtener mejores resultados en 2027 y un mayor crecimiento en 2028. Del impacto aproximado de 672 millones de dólares en el EBITDA, unos 500 millones corresponden al cambio a un nuevo modelo de precios y descuentos para Norteamérica a partir del 1 de octubre, y unos 175 millones a reducciones de precios en productos de alto precio que ya se encuentran en manos de distribuidores en Brasil, Estados Unidos, Canadá y Argentina.
Bayer afirmó que, en el sector de la protección de cultivos, la competencia de los genéricos, las condiciones climáticas y las dificultades financieras de los agricultores están afectando al mercado más de lo previsto, aunque sigue proyectando un crecimiento moderado para las semillas y los rasgos genéticos. El director financiero de BASF, Dirk Elvermann, comunicó a los analistas que las condiciones climáticas adversas habían afectado a los volúmenes en Sudamérica, Europa, Asia y Norteamérica. Syngenta destacó su estrategia deliberada de centrarse en ventas con mayores márgenes, lo que impulsó la rentabilidad incluso cuando las ventas de los primeros nueve meses cayeron un 5%, hasta los 17.300 millones de dólares.
El presidente y director ejecutivo del grupo UPL, Jai Shroff, afirmó que los resultados demostraron la solidez del modelo diversificado del grupo, mientras que sus unidades de protección de cultivos gestionaron la demanda escalonada y las condiciones climáticas adversas, y sugirió que el aumento de los precios de las materias primas podría mejorar la rentabilidad agrícola. El director financiero del grupo, Bikash Prasad, indicó que las prioridades de capital siguen siendo la conversión de efectivo, la reducción de la deuda y una mayor rentabilidad. La deuda neta de UPL ascendía a 2990 millones de dólares a finales de septiembre, y el capital circulante neto se amplió de 118 a 145 días debido al aumento de los inventarios.
El Maipo/Agricultura Global